Mis à jour le 14 août 2026
L’essentiel à retenir :
installer un abri de jardin en 2026 ne se résume pas à monter un kit. La rigueur administrative démarre dès 5 m², et l’omission d’une formalité peut coûter très cher, entre amendes pénales, obligation de mise en conformité et risque de démolition sur dix ans.
La valeur forfaitaire servant de base au calcul de la taxe d’aménagement atteint désormais 892 € par mètre carré hors Île-de-France en 2026. Cette donnée fiscale, couplée aux seuils de surface de plancher et d’emprise au sol, définit strictement le cadre légal de votre installation.
Une confusion sur le calcul des débords de toiture ou l’omission d’une déclaration préalable en zone protégée peut entraîner des amendes pénales allant jusqu’à 6 000 € par mètre carré. Nous analysons les spécificités de la règlementation abri de jardin pour sécuriser juridiquement votre projet et anticiper les prélèvements fiscaux obligatoires.
Règlementation abri de jardin : ce que dit vraiment le droit de l’urbanisme
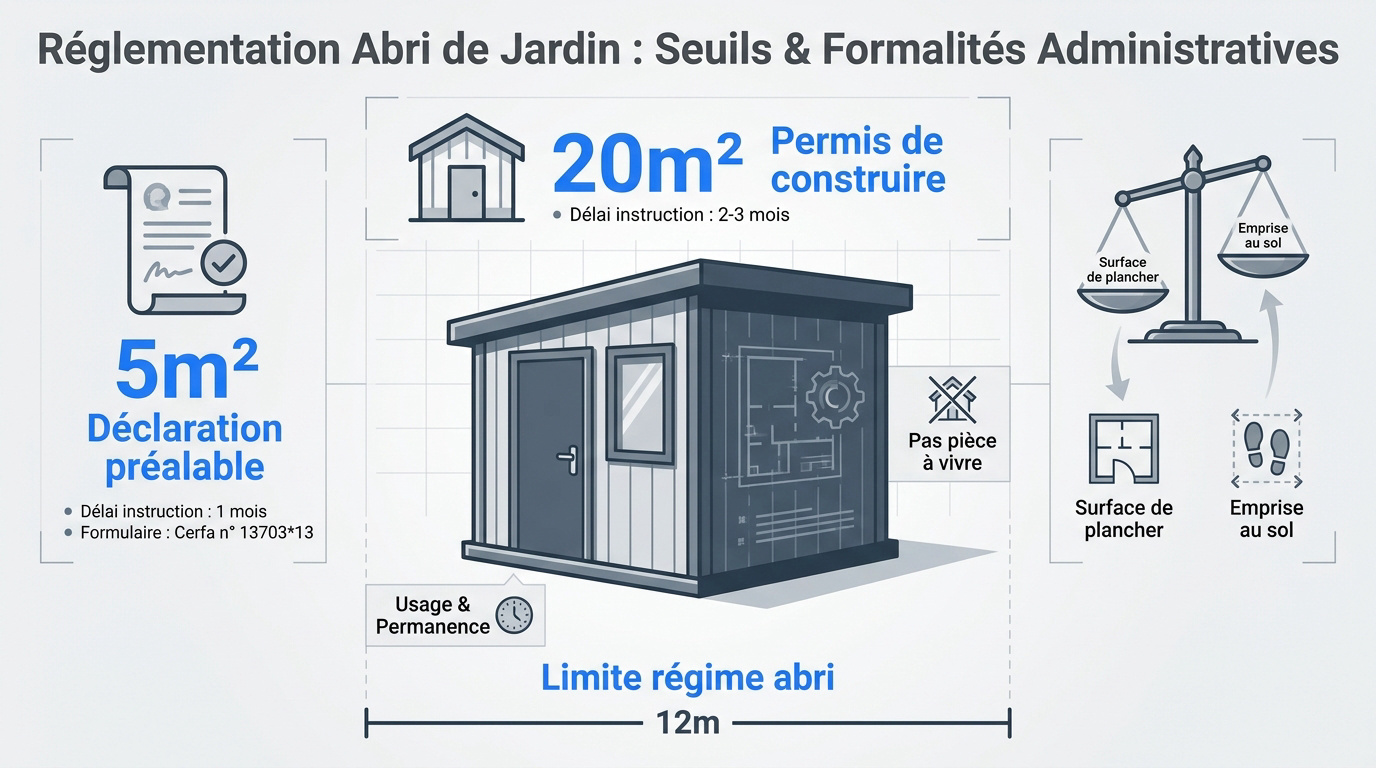
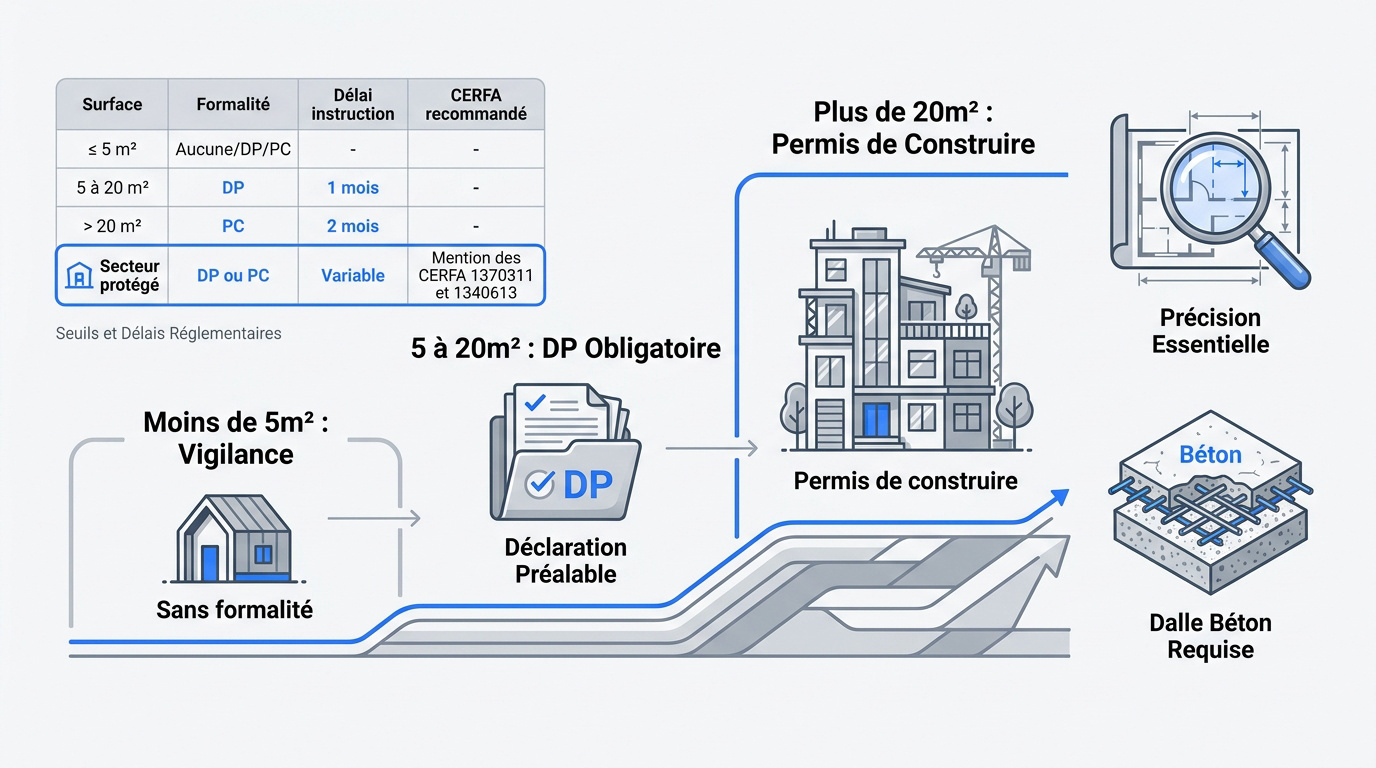
En 2026, la règlementation d’un abri de jardin dépend de sa surface : jusqu’à 5 m² d’emprise au sol, aucune formalité n’est requise. Entre 5 et 20 m², une déclaration préalable en mairie est obligatoire (CERFA n° 16702*03, instruction 1 mois). Au-delà de 20 m², un permis de construire s’impose (CERFA n° 13406*17, instruction 2 mois). Le PLU local peut renforcer ces règles (distance voisin, matériaux, hauteur), et une taxe d’aménagement s’applique dès 5 m². Sanctions en cas de non-déclaration : amende de 1 200 € minimum, pouvant atteindre 6 000 € par mètre carré construit (article L480-4 du Code de l’urbanisme), avec démolition possible pendant 10 ans.
Le code de l’urbanisme ne définit pas l’abri spécifiquement. Il s’agit d’une construction soumise au droit commun. Mes techniciens voient souvent des clients confondre abri léger et absence de règles. C’est une erreur risquée.
Le fait qu’un abri soit posé sur pilotis ne change rien. L’administration considère l’usage et la permanence au sol. La loi française encadre strictement ces installations de jardinage.
L’abri n’est pas une pièce à vivre. Il existe une absence de définition spécifique dans les textes législatifs. Nous devons donc nous référer aux seuils de surface classiques.
Surface de plancher vs emprise au sol : les 2 mesures qui comptent
La surface de plancher mesure l’intérieur clos sous 1,80 m de hauteur. C’est la base fiscale principale. Elle exclut l’épaisseur des murs extérieurs et des isolants.
L’emprise au sol correspond à l’ombre portée de l’abri. Elle inclut les débords et les poteaux. C’est la projection verticale totale.
Un abri de 8 m² déclenche toujours une déclaration. C’est mathématique.
Pour un appentis ouvert, seule l’emprise compte. Il n’y a pas de surface de plancher créée. Mon équipe vérifie toujours ce point sur les plans.
Hauteur d’un abri de jardin : la limite des 12 m au faîtage
Dépasser 12 mètres de hauteur change radicalement le dossier. On quitte le régime simplifié de l’abri. Le permis de construire devient alors obligatoire immédiatement.
En zone résidentielle, cette hauteur est rarissime. Elle correspond à un immeuble. Pourtant, la règle nationale fixe ce plafond précis.
La limite de hauteur de 12 mètres est un seuil technique de sécurité. Je recommande de toujours valider ce point avec le PLU local avant l’achat.
Les 3 régimes selon surface : ce que dit la loi en 2026
Après avoir défini les mesures, la règlementation abri de jardin s’articule autour de trois seuils qui dictent vos obligations administratives réelles.
| Surface | Formalité | Délai instruction | CERFA recommandé |
|---|---|---|---|
| ≤ 5 m² | Aucune | – | Aucun |
| 5 à 20 m² | DP | 1 mois | 16702*03 |
| > 20 m² | PC | 2 mois | 13406*17 |
| Secteur protégé | DP/PC | Mentionnée | 16702*03 / 13406*17 |
La loi de 2026 reste stricte sur ces paliers. Une erreur de 1 m² change tout. Je recommande une précision chirurgicale lors du mesurage.
Pour les projets supérieurs à 5 m², une dalle béton est indispensable pour assurer la pérennité de l’ouvrage.
Abri de jardin sans déclaration : le régime ≤5 m² et ses pièges cachés
Installer un petit abri semble simple. Pourtant, la dispense de déclaration n’est pas totale. Le respect des règles locales reste impératif pour tous. Ce régime couvre aussi les constructions légères, y compris une cabane montée en palettes.
La taxe d’aménagement peut s’appliquer dès 5 m². C’est un paradoxe fiscal souvent ignoré. Les propriétaires sont souvent surpris.
Vérifiez toujours le PLU avant tout achat. Les distances aux limites séparatives s’appliquent même sans dossier. Un voisin peut exiger le retrait immédiat.
5 m² à 20 m² : la déclaration préalable (DP) obligatoire
La DP nécessite le formulaire CERFA n° 16702*03. Le dossier doit être déposé en mairie. Le délai d’instruction est généralement d’un mois calendaire.
J’ai vu une mairie refuser un dossier parfait. L’abri était à 2 mètres du voisin. Le PLU local imposait pourtant 3 mètres. Il a fallu tout recommencer à zéro.
Le silence de la mairie vaut accord. C’est ce qu’on appelle l’autorisation tacite. Conservez précieusement votre récépissé de dépôt.
Abri de jardin de plus de 20 m² : le permis de construire obligatoire
Le permis utilise le CERFA n° 13406*17. L’instruction dure deux mois au minimum. C’est une procédure lourde pour un simple abri de stockage.
L’architecte n’est pas requis sous 150 m². Ce seuil s’apprécie sur la surface totale après travaux, maison principale comprise. Mes techniciens valident souvent ces calculs.
Dans le Grand Ouest, un abri de 25 m² a été validé récemment. Le dossier était complet et sans architecte. La rigueur administrative paie toujours.
Cas particulier : abri accolé à la maison, jusqu’à 40 m² en DP
En zone urbaine, le seuil peut grimper. On atteint 40 m² pour les extensions accolées en zone U d’un PLU. C’est une opportunité pour créer un atelier spacieux.
Le zonage PLU est ici déterminant. Vérifiez votre parcelle sur geoportail-urbanisme.gouv.fr. Les zones rurales ne bénéficient pas de cet assouplissement.
Attention aux changements récents de réglementation. Certaines communes passent du POS au PLU. Les droits à bâtir évoluent parfois très vite.
PLU : quand la mairie durcit (ou assouplit) les règles
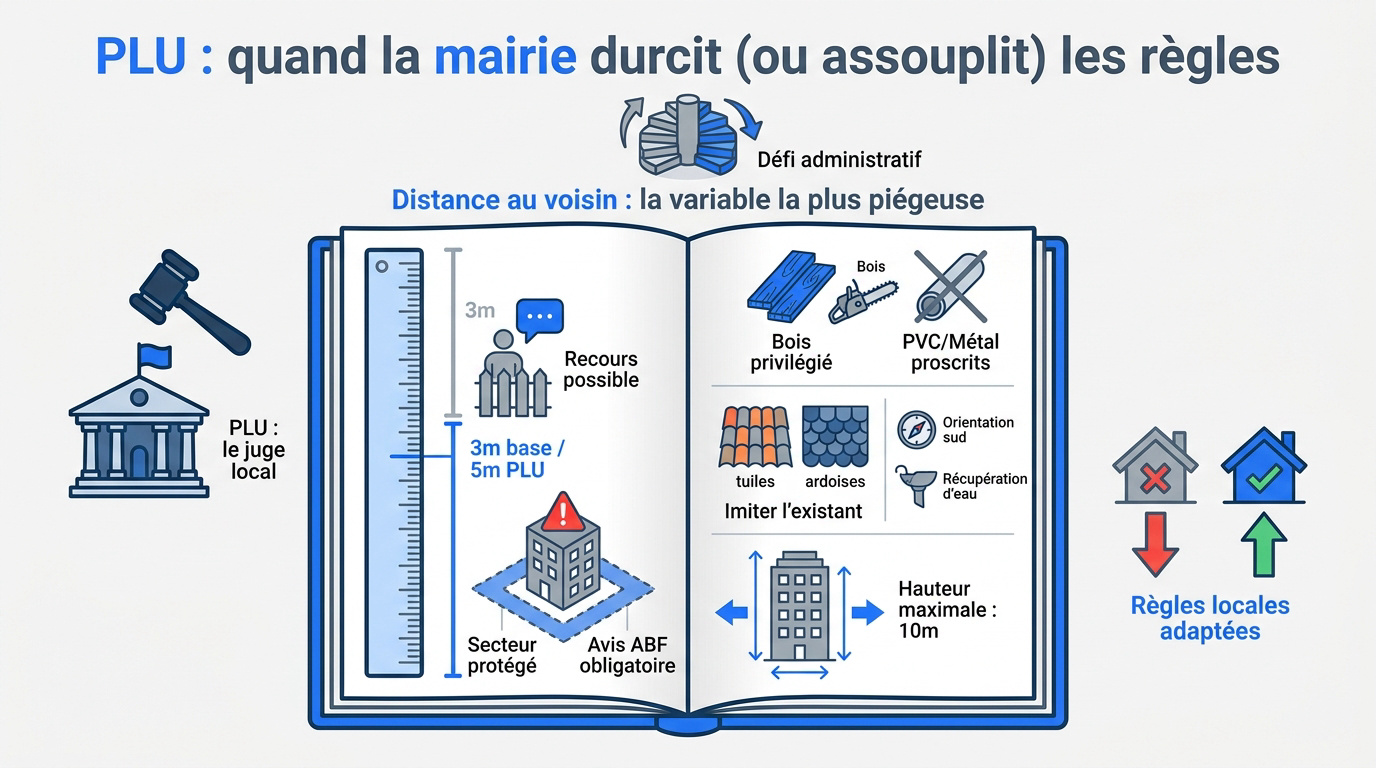
Si les seuils nationaux fixent un cadre, le Plan Local d’Urbanisme reste le véritable juge de paix de votre projet.
Sur 34 DP déposées pour mes clients ces 3 dernières années Grand Ouest, 6 ont été refusées. Le dossier national était pourtant impeccable. Le PLU imposait des contraintes locales imprévues. Mon équipe constate souvent ce décalage.
Les mairies utilisent ce document pour harmoniser les quartiers. Elles peuvent interdire certains matériaux ou couleurs. C’est une réalité de terrain fréquente. Nous avons vu des projets bloqués pour une simple nuance de gris.
Le PLU local surpasse souvent les directives nationales, transformant une simple installation en un véritable défi administratif pour les propriétaires non avertis.
Distance au voisin : la variable la plus piégeuse
La règle des 3 mètres issue du Règlement National d’Urbanisme (article R.111-18 du Code de l’urbanisme) sert de base uniquement dans les communes sans PLU. Dès qu’un PLU existe, c’est lui qui s’impose et peut fixer de 0 à plusieurs mètres. Je recommande de vérifier systématiquement le zonage précis.
Mes techniciens ont relevé plusieurs points de friction lors des implantations en limite séparative :
- Risque de servitude de vue.
- Gestion des eaux pluviales sur le terrain voisin.
- Hauteur du mur en limite séparative.
- Recours possible des tiers.
Un voisin peut contester votre installation. Même conforme au PLU, une nuisance visuelle peut être invoquée. Soyez prudents et pédagogues.
Matériaux, teintes, toiture : ce que le PLU peut imposer
Le bois est souvent privilégié en zone littorale. Le PVC ou le métal peuvent être proscrits. J’ai vu un client devoir démonter son abri neuf. C’est une erreur que je déconseille de risquer.
L’aspect brut du métal détonnait trop. La municipalité a exigé un bardage naturel. C’est une perte financière sèche et regrettable.
Les toitures doivent parfois imiter les maisons locales. Tuiles romaines ou ardoises, le choix est limité. Respectez ces codes pour éviter les litiges. La cohérence architecturale est un critère de validation majeur.
Secteurs sauvegardés et abords Monuments Historiques
En secteur protégé, la dispense de 5 m² disparaît. Chaque mètre carré doit être déclaré. L’Architecte des Bâtiments de France donne son avis obligatoire. Le diagnostic permet de cadrer ces exigences spécifiques.
Consultez les modalités pour réaliser des travaux en abords d’un monument historique pour obtenir l’accord de l’ABF. C’est une étape cruciale en centre historique.
À Nantes ou Rennes, les refus sont fréquents. La perspective visuelle du monument est protégée. Ne négligez jamais ce périmètre de 500 mètres. Nos interventions en Loire-Atlantique confirment cette rigueur.
Vérifiez le plan de sauvegarde annexé. C’est le document de référence absolu.
Taxe d’aménagement pour abri de jardin : ce qu’on oublie souvent
Au-delà des règles de construction, l’aspect fiscal réserve souvent des surprises budgétaires de taille après les travaux.
La taxe d’aménagement représente souvent le trou noir de votre budget prévisionnel. Elle arrive généralement un an après la pose effective. C’est une dépense qu’il faut absolument anticiper pour éviter les mauvaises surprises. Mon équipe voit trop souvent des budgets de fin de chantier déstabilisés par cet oubli.
Cette imposition finance directement les équipements publics de votre commune. Son calcul repose sur la surface créée et des taux locaux spécifiques. Chaque ville applique sa propre politique tarifaire selon ses besoins en infrastructures. Nous constatons des écarts significatifs entre deux communes limitrophes.
La déclaration fiscale doit être réalisée sous 90 jours via l’espace « Gérer mes biens immobiliers ». Prévoyez bien l’impact sur la taxe d’aménagement et la taxe foncière lors de votre planification. La déclaration est une obligation légale stricte pour tout propriétaire.
Le seuil 5 m² : dispensé de DP mais taxable
C’est la contradiction majeure de l’urbanisme actuel. Un abri de 6 m² nécessite bien une déclaration préalable (article R.421-9 du Code de l’urbanisme). Mais il déclenche en plus, et systématiquement, un avis d’imposition fiscale au titre de la taxe d’aménagement.
Un client a payé 350 € sans prévenir l’année dernière. Il pensait être totalement exonéré sous 20 m² de surface, alors que l’exonération sous ce seuil n’est jamais automatique : elle dépend d’une délibération du conseil municipal (article L.331-9 du Code de l’urbanisme, 8°). Cette méprise est monnaie courante sur le terrain d’après mes techniciens.
La taxe est due dès que l’emprise au sol dépasse 5 m². C’est une règle fiscale totalement indépendante des autorisations d’urbanisme classiques. Gardez une réserve financière dédiée pour honorer cette échéance fiscale.
Comment calculer sa taxe d’aménagement en 3 minutes
La formule multiplie votre surface par une valeur forfaitaire annuelle. On y applique ensuite les taux communaux et départementaux en vigueur. Le résultat varie fortement d’une région à l’autre selon les délibérations locales.
Consultez le site impots.gouv.fr pour les valeurs 2026 fixées à 892 €/m² hors Île-de-France. Les taux locaux précis se trouvent directement en mairie. Un simulateur officiel permet d’éviter les erreurs de calcul manuel. C’est un outil très pratique pour votre budget.
N’oubliez pas la taxe d’archéologie préventive de 0,40 %. Elle s’ajoute si vos travaux de fondations impactent le sous-sol. C’est un coût supplémentaire à prévoir pour les structures maçonnées.
Exonération partielle : la seule vraie astuce légale
L’article L331-9 du Code de l’urbanisme offre une porte de sortie intéressante. Le conseil municipal peut voter une exonération totale ou partielle. Cela concerne souvent les abris de jardin dont la surface reste inférieure à 20 m².
Certaines communes proposent des exonérations en zones protégées sous conditions architecturales. Certaines collectivités encouragent l’aspect traditionnel ou l’usage de matériaux spécifiques par ce biais fiscal. Je recommande de vérifier ce point systématiquement.
Renseignez-vous auprès du service urbanisme avant votre achat définitif. Pour découvrir d’autres taxes locales pour propriétaires, consultez nos guides dédiés sur la gestion foncière. La fiscalité locale évolue chaque année selon les budgets municipaux.
Sanctions pour abri de jardin non déclaré : ce que vous risquez vraiment
Ignorer ces règles n’est pas sans conséquence, car l’administration dispose de moyens de contrôle et de sanctions dissuasives.
Sur dix ans dans le Grand Ouest, mon équipe a vu trois démolitions. Les tribunaux administratifs ne plaisantent pas avec l’urbanisme. La vérité juridique est souvent plus dure que les rumeurs. Nous avons relevé des situations bloquées par simple négligence.
| Type de risque | Délai | Sanction encourue |
|---|---|---|
| Pénal | 6 ans | Amendes jusqu’à 6 000 €/m² |
| Administratif | 10 ans | Démolition ou mise en conformité |
| Fiscal | 90 jours | Majoration de la taxe d’aménagement |
L’administration utilise désormais l’intelligence artificielle et les satellites. Les constructions non déclarées sont repérées très facilement. Le fisc croise les données avec une grande efficacité. Je recommande de ne jamais sous-estimer la surveillance numérique actuelle.
L’amende L480-4 : 1 200 € minimum, jusqu’à 6 000 €/m² construit
L’article L480-4 du code de l’urbanisme fixe le cadre. L’amende part d’un plancher fixe de 1 200 € et peut atteindre 6 000 € par mètre carré de surface construite. C’est une somme considérable pour un abri. Mes techniciens constatent souvent la surprise des propriétaires.
Les poursuites peuvent être civiles ou pénales. Vous pouvez consulter les sanctions pour abri non déclaré pour mesurer l’ampleur des risques financiers. Le procureur peut engager des actions lourdes.
Payer l’amende ne régularise pas la situation. Vous devez tout de même déposer un dossier. L’administration exige une mise en conformité totale. Je déconseille de laisser traîner ces démarches.
La démolition ordonnée : rare mais réelle
La démolition est le stade ultime du litige. Elle survient souvent après une plainte d’un voisin. Le tribunal administratif ordonne alors la remise en état. C’est une issue radicale mais légale.
Les frais sont à la charge du propriétaire. Une astreinte pouvant atteindre 500 € par jour peut s’ajouter (article L480-7 du Code de l’urbanisme, majorable au-delà après un an d’inexécution). La pression financière devient vite insupportable. La loi ELAN a renforcé ces leviers coercitifs.
Tenter une régularisation a posteriori est possible. Cela suspend parfois la procédure en cours. Mon équipe a déjà accompagné des clients dans cette démarche. Le succès dépend du respect du PLU.
Prescription : 6 ans pénale, 10 ans administrative
La prescription pénale s’éteint après six ans. Ce délai court dès l’achèvement des travaux. Passé ce temps, l’amende n’est plus exigible. Pourtant, le dossier reste ouvert au niveau administratif.
La mairie peut ordonner la démolition pendant dix ans. La loi ELAN a renforcé ce pouvoir administratif. C’est un risque de long terme. La situation reste précaire durant une décennie complète.
La vente de la maison réveille souvent le problème. Le notaire vérifie la conformité lors du diagnostic. Si l’abri n’est pas déclaré, la transaction peut être bloquée. Il faut alors régulariser en urgence. Je vois trop souvent cette erreur en fin de transaction.
Solutions du marché conformes que je vois passer sur mes chantiers
Pour éviter ces déboires, choisir un modèle adapté aux seuils réglementaires est la stratégie la plus sereine.
Pour les modèles ≤ 5 m² (dispense) ou 5-20 m² (conforme DP) que je vois régulièrement chez mes clients Grand Ouest, vous pouvez acheter un studio de jardin sur ce site. Les fiches produit indiquent explicitement la surface d’emprise au sol et la surface de plancher. Cela simplifie la préparation du dossier DP.
L’artisan que je suis privilégie la clarté technique. Un bon fournisseur livre des plans précis. Cela évite les mauvaises surprises lors du montage final.
La conformité commence dès le bon de commande. Ne vous laissez pas séduire par des prix bas sans garanties. La solidité administrative vaut bien quelques euros supplémentaires.
Kit « ≤ 5 m² dispensé » : sur quoi être vigilant
La surface réelle peut différer de l’annonce. Certains fabricants omettent l’épaisseur du bardage intérieur. Vérifiez toujours la surface de plancher finale.
Un abri annoncé 4,8 m² faisait 5,2 m². Le client a dû déposer une DP imprévue. C’est une erreur classique de débutant.
Mesurez l’emprise totale avec les débords de toit. C’est ce chiffre que la mairie retiendra. Un kit bien conçu doit inclure ces détails techniques.
Kit « 5-20 m² conforme DP » : ce qui compte dans le dossier fournisseur
Le fournisseur doit fournir des plans à l’échelle. La notice doit détailler l’emprise et le plancher. Ce sont les pièces maîtresses de votre déclaration.
Des photos de finition aident énormément la mairie. Elles valident l’aspect visuel requis par le PLU. C’est un gage de sérieux.
Demandez un dossier DP pré-rempli si possible. Cela gagne un temps précieux lors du dépôt. La validation municipale sera ainsi beaucoup plus fluide.
FAQ abri de jardin : les 10 questions que mes clients me posent
Voici une synthèse des interrogations les plus fréquentes rencontrées sur mes chantiers dans le Grand Ouest.
Maîtriser la règlementation abri de jardin exige de respecter les seuils de 5 m² et 20 m² ainsi que le PLU local pour éviter des amendes allant jusqu’à 6 000 €/m². Anticipez vos dépôts de CERFA et le calcul de la taxe d’aménagement dès maintenant pour sécuriser juridiquement votre projet. Valorisez durablement votre patrimoine foncier grâce à une installation parfaitement conforme.